Domain auslegemulcher.de kaufen?
Wir ziehen mit dem Projekt
auslegemulcher.de um.
Sind Sie am Kauf der Domain
auslegemulcher.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain auslegemulcher.de kaufen?
Wann entfällt Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Verwandter des Schenkers ist, z.B. Ehepartner, Kinder, Enkelkinder, Eltern. Zudem gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Diese Freibeträge können alle 10 Jahre erneut genutzt werden. Wenn der Wert der Schenkung unterhalb des Freibetrags liegt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Steuervorteilen zu profitieren. Es gibt auch weitere Ausnahmen und Regelungen, die beachtet werden sollten, um die Schenkungssteuer zu umgehen. **
Wie berechnet sich Schenkungssteuer?
Die Schenkungssteuer wird in Deutschland auf Schenkungen erhoben, die über bestimmte Freibeträge hinausgehen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Es gibt verschiedene Steuerklassen, die je nach Verwandtschaftsverhältnis unterschiedliche Freibeträge und Steuersätze haben. Die Schenkungssteuer wird auf den Wert der Schenkung berechnet und kann je nach Höhe der Schenkung und Steuerklasse variieren. Es ist wichtig, die Schenkungssteuer rechtzeitig zu berechnen und zu zahlen, um mögliche Steuernachzahlungen und Strafen zu vermeiden. **


Ähnliche Suchbegriffe für Schenkungssteuer
Top-Angebote
Produkte zum Begriff Schenkungssteuer:
-
Gude Güde Benzin Rasenmäher ECO WHEELER 413.3 R Schnittbreite 41,8 cm 3in1 Mähen Sammeln Mulchen 95442Güde Rasenmäher ECO Wheeler 413.3 R Der ECO-WHEELER 413.3 R verfügt über einen kraftvollen Benzinmotor, der eine hohe Effizienz und Leistung von 2,2 kW und 3 PS gewährleistet. Mit einer Schnittbreite von 41 Zentimetern ermöglicht er ein schnelles und präzises Mähen des Rasens für eine Fläche von bis zu 900m2. Durch die 6-fach zentrale Schnitthöhenverstellung können Sie die gewünschte Schnitthöhe einfach anpassen und somit ein gleichmäßiges Ergebnis erzielen. Der Leistungsstarke 4-Takt Power-Engine-Motor zeichnet sich durch Leistung, Langlebigkeit, Wirtschaftlichkeit im Verbrauch und sein müheloses Starten durch Leichtstart. Das Gehäuse des Rasenmähers besteht aus stabilem pulverbeschichteten Stahlblechchassis. Diese sorgt für eine hohe Stabilität und Langlebigkeit des Rasenmähers. Die großen, kugelgelagerten Räder ermöglichen eine einfache und mühelose Manövrierfähigkeit, selbst auf unebenem Gelände. Darüber hinaus ist der ECO-WHEELER 413.3 R mit einem großzügigen Fangkorb ausgestattet, der ein Volumen von 50 Liter aufweist. Dadurch können Sie längere Mäheinsätze durchführen, ohne den Korb häufig leeren zu müssen. Der ergonomisch geformte Holm bietet eine bequeme Handhabung und ermöglicht ein ermüdungsfreies Arbeiten. Ausstattung: Power-Engine Motor Ergonomisch geformter Fahrgriff Stabiles pulverbeschichtetes Stahlblechchassis 6-fach zentrale Schnitthöhenverstellung 40 Liter großer Grasfangsack kugelgelagerte Antriebsräder Mulcheinsatz Funktionen: Mähen, Sammeln, Mulchen. Einsatzgebiete: Für Rasenflächen bis zu 900 m2 Technische Daten: Motor: Power-Engine S 434 V Motor-Bauart: 4-Takt Motorleistung: 2,2 / 3 (kW / PS) Hubraum: 144,3 cm3 Nenndrehzahl: 2800 1/min Schnittbreite: 418 mm Volumen der Fangeinrichtung: 40 l Art der Schnitthöhenverstellung: 6-fach Schnitthöhenverstellung: 20-70 mm Arbeitsgeschwindigkeit: 3,6 km/h Tankinhalt: 1 l Kraftstoff: Benzin Startsystem: Reversierstart Motoröl: 0,5 l Motorölsorte: 10W40 Kraftstoffverbrauch des Antriebs: 0,7 l/h Reifengröße Hinten: 178 mm Reifengröße Vorne: 152 mm Mähleistung: 900 m2 Länge: 1.330 mm Breite: 455 mm Höhe: 930 mm Lieferumfang: 1x Güde Rasenmäher ECO Wheeler 413.3 R, OVP184,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Niesel, Alfred: Grünflächen-PflegemanagementGrünflächen-Pflegemanagement , Dynamische Pflege von Grün , Zünd- & Glühanlagen > Gokart Teile , Auflage: 2. Auflage, Erscheinungsjahr: 20110425, Produktform: Leinen, Titel der Reihe: Fachbibliothek Grün##, Autoren: Niesel, Alfred, Auflage: 11002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 390, Abbildungen: 120 schwarz-weiße Fotos, 40 Zeichnungen, Keyword: Profi; Gartenbau; Garten, Fachschema: Begrünung / Grünanlage~Grünanlage~Architekt / Landschaftsarchitekt~Landschaftsarchitektur - Landschaftsarchitekt~Architekt / Gartenarchitekt~Gartenarchitektur - Gartenarchitekt, Fachkategorie: Landschaftsarchitektur~Landwirtschaft, Thema: Orientieren, Warengruppe: HC/Umwelt/Landwirtschaft, Gartenbau, Fachkategorie: Landschaftsgestaltung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Ulmer Eugen Verlag, Verlag: Ulmer Eugen Verlag, Verlag: Verlag Eugen Ulmer, Länge: 239, Breite: 180, Höhe: 30, Gewicht: 1072, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800149483, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14080779,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ANTHBOT N8 Mähroboter – 4-in-1 Mähen, Mulchen, Sammeln & Kehren, RTK & 4G NetRTK, bis zu 1500 m²Für Rasenflächen bis zu 1500 m² entwickelt, ist die N8 Serie ein 4-in-1-Rasenroboter, der mühelos mäht, häckselt, sammelt und fegt. Mit einem 23 L Auto-Entleerungsbehälter und intelligenter KI-Navigation liefert er ein makelloses, teppichartiges Finish – komplett freihändig und familientauglich.1599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auswirkungen von Bodenbearbeitung und Mulchen auf den Ertrag von Mais, Taschenbuch von Subhan Uddin,Muhammad Ramzan, Verlag Unser Wissen,Auswirkungen Von Bodenbearbeitung Und Mulchen Auf Den Ertrag Von Mais, Taschenbuch Von Subhan Uddin,muhammad Ramzan, Verlag Unser Wissen, 978-620-5-07013-0, Seitenanzahl: 10054,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird Schenkungssteuer berechnet?
Die Schenkungssteuer wird in Deutschland auf Basis des Wertes der Schenkung berechnet. Dabei gibt es Freibeträge, bis zu denen keine Schenkungssteuer anfällt. Diese Freibeträge hängen vom Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem ab. Der Steuersatz steigt mit dem Wert der Schenkung und kann je nach Höhe der Schenkung bis zu 30% betragen. Es gibt auch verschiedene Steuerklassen, die ebenfalls Einfluss auf die Höhe der Schenkungssteuer haben. Es ist ratsam, sich vor einer Schenkung über die genauen Regelungen und Freibeträge zu informieren, um unerwartete Steuerzahlungen zu vermeiden. **
-
Kann Schenkungssteuer abgesetzt werden?
Die Schenkungssteuer kann in der Regel nicht abgesetzt werden, da es sich um eine Steuer auf die Übertragung von Vermögen handelt. Allerdings können Schenkungen unter bestimmten Umständen steuerfrei sein, wenn sie beispielsweise innerhalb bestimmter Freibeträge liegen. Es ist ratsam, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. Es gibt auch bestimmte steuerliche Gestaltungsmöglichkeiten, um Schenkungen steueroptimiert durchzuführen, wie z.B. die Nutzung von Freibeträgen oder die Aufteilung von größeren Schenkungen über mehrere Jahre. Letztendlich hängt die steuerliche Behandlung von Schenkungen von verschiedenen Faktoren ab, wie dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie dem Wert des übertragenen Vermögens. **
-
Kann man Schenkungssteuer absetzen?
Nein, Schenkungssteuer kann nicht abgesetzt werden, da es sich um eine Steuer handelt, die auf Schenkungen von Vermögen erhoben wird. Die Schenkungssteuer wird vom Beschenkten gezahlt, nicht vom Schenker. Es gibt jedoch bestimmte Freibeträge, bis zu denen Schenkungen steuerfrei sind. Wenn der Wert der Schenkung diesen Freibetrag übersteigt, muss der Beschenkte Schenkungssteuer zahlen. Es ist wichtig, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wann entfällt die Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Angehöriger des Schenkers ist, zum Beispiel Ehepartner, Kinder oder Enkel. Zudem muss der Wert der Schenkung unterhalb des Freibetrags liegen, der je nach Verwandtschaftsverhältnis variiert. Wenn die Schenkung innerhalb der Freibeträge bleibt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Freibeträgen profitieren zu können. In anderen Ländern können die Regelungen zur Schenkungssteuer variieren, daher ist es ratsam, sich vor einer Schenkung über die jeweiligen Bestimmungen zu informieren. **
Wann fällt die Schenkungssteuer an?
Die Schenkungssteuer fällt in Deutschland an, wenn Vermögenswerte verschenkt werden und der Wert der Schenkung einen bestimmten Freibetrag überschreitet. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Die Schenkungssteuer muss innerhalb von drei Monaten nach der Schenkung beim zuständigen Finanzamt angemeldet und entrichtet werden. Wenn der Beschenkte die Schenkung nicht selbst versteuern kann oder will, kann auch der Schenker die Steuer übernehmen. **
Wann fällt keine Schenkungssteuer an?
Wann fällt keine Schenkungssteuer an? Die Schenkungssteuer fällt in der Regel nicht an, wenn der Wert der Schenkung unterhalb des steuerlichen Freibetrags liegt. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Zudem können bestimmte Freibeträge alle 10 Jahre erneut in Anspruch genommen werden. Auch bestimmte steuerliche Ausnahmeregelungen, wie z.B. die Schenkung von Betriebsvermögen oder die Schenkung an gemeinnützige Organisationen, können dazu führen, dass keine Schenkungssteuer anfällt. Es ist jedoch ratsam, sich vor einer Schenkung von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. **
Top-Angebote
Produkte zum Begriff Schenkungssteuer:
-
Ertrags- und Schenkungssteuer auf verdeckte Gewinnausschüttungen, Taschenbuch von Justus Weise, AV Akademikerverlag, 978-620-2-21697-5Ertrags- Und Schenkungssteuer Auf Verdeckte Gewinnausschüttungen, Taschenbuch Von Justus Weise, Av Akademikerverlag, 978-620-2-21697-5, Seitenanzahl: 5632,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verschonung von Betriebsvermögen bei der Erbschaftsteuer/Schenkungssteuer, Taschenbuch von Markus Wurm, GRIN, 978-3-656-91846-2Verschonung Von Betriebsvermögen Bei Der Erbschaftsteuer/schenkungssteuer, Taschenbuch Von Markus Wurm, Grin, 978-3-656-91846-2, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gude Güde Benzin Rasenmäher ECO WHEELER 413.3 R Schnittbreite 41,8 cm 3in1 Mähen Sammeln Mulchen 95442Güde Rasenmäher ECO Wheeler 413.3 R Der ECO-WHEELER 413.3 R verfügt über einen kraftvollen Benzinmotor, der eine hohe Effizienz und Leistung von 2,2 kW und 3 PS gewährleistet. Mit einer Schnittbreite von 41 Zentimetern ermöglicht er ein schnelles und präzises Mähen des Rasens für eine Fläche von bis zu 900m2. Durch die 6-fach zentrale Schnitthöhenverstellung können Sie die gewünschte Schnitthöhe einfach anpassen und somit ein gleichmäßiges Ergebnis erzielen. Der Leistungsstarke 4-Takt Power-Engine-Motor zeichnet sich durch Leistung, Langlebigkeit, Wirtschaftlichkeit im Verbrauch und sein müheloses Starten durch Leichtstart. Das Gehäuse des Rasenmähers besteht aus stabilem pulverbeschichteten Stahlblechchassis. Diese sorgt für eine hohe Stabilität und Langlebigkeit des Rasenmähers. Die großen, kugelgelagerten Räder ermöglichen eine einfache und mühelose Manövrierfähigkeit, selbst auf unebenem Gelände. Darüber hinaus ist der ECO-WHEELER 413.3 R mit einem großzügigen Fangkorb ausgestattet, der ein Volumen von 50 Liter aufweist. Dadurch können Sie längere Mäheinsätze durchführen, ohne den Korb häufig leeren zu müssen. Der ergonomisch geformte Holm bietet eine bequeme Handhabung und ermöglicht ein ermüdungsfreies Arbeiten. Ausstattung: Power-Engine Motor Ergonomisch geformter Fahrgriff Stabiles pulverbeschichtetes Stahlblechchassis 6-fach zentrale Schnitthöhenverstellung 40 Liter großer Grasfangsack kugelgelagerte Antriebsräder Mulcheinsatz Funktionen: Mähen, Sammeln, Mulchen. Einsatzgebiete: Für Rasenflächen bis zu 900 m2 Technische Daten: Motor: Power-Engine S 434 V Motor-Bauart: 4-Takt Motorleistung: 2,2 / 3 (kW / PS) Hubraum: 144,3 cm3 Nenndrehzahl: 2800 1/min Schnittbreite: 418 mm Volumen der Fangeinrichtung: 40 l Art der Schnitthöhenverstellung: 6-fach Schnitthöhenverstellung: 20-70 mm Arbeitsgeschwindigkeit: 3,6 km/h Tankinhalt: 1 l Kraftstoff: Benzin Startsystem: Reversierstart Motoröl: 0,5 l Motorölsorte: 10W40 Kraftstoffverbrauch des Antriebs: 0,7 l/h Reifengröße Hinten: 178 mm Reifengröße Vorne: 152 mm Mähleistung: 900 m2 Länge: 1.330 mm Breite: 455 mm Höhe: 930 mm Lieferumfang: 1x Güde Rasenmäher ECO Wheeler 413.3 R, OVP184,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Niesel, Alfred: Grünflächen-PflegemanagementGrünflächen-Pflegemanagement , Dynamische Pflege von Grün , Zünd- & Glühanlagen > Gokart Teile , Auflage: 2. Auflage, Erscheinungsjahr: 20110425, Produktform: Leinen, Titel der Reihe: Fachbibliothek Grün##, Autoren: Niesel, Alfred, Auflage: 11002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 390, Abbildungen: 120 schwarz-weiße Fotos, 40 Zeichnungen, Keyword: Profi; Gartenbau; Garten, Fachschema: Begrünung / Grünanlage~Grünanlage~Architekt / Landschaftsarchitekt~Landschaftsarchitektur - Landschaftsarchitekt~Architekt / Gartenarchitekt~Gartenarchitektur - Gartenarchitekt, Fachkategorie: Landschaftsarchitektur~Landwirtschaft, Thema: Orientieren, Warengruppe: HC/Umwelt/Landwirtschaft, Gartenbau, Fachkategorie: Landschaftsgestaltung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Ulmer Eugen Verlag, Verlag: Ulmer Eugen Verlag, Verlag: Verlag Eugen Ulmer, Länge: 239, Breite: 180, Höhe: 30, Gewicht: 1072, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800149483, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14080779,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entfällt Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Verwandter des Schenkers ist, z.B. Ehepartner, Kinder, Enkelkinder, Eltern. Zudem gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Diese Freibeträge können alle 10 Jahre erneut genutzt werden. Wenn der Wert der Schenkung unterhalb des Freibetrags liegt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Steuervorteilen zu profitieren. Es gibt auch weitere Ausnahmen und Regelungen, die beachtet werden sollten, um die Schenkungssteuer zu umgehen. **
-
Wie berechnet sich Schenkungssteuer?
Die Schenkungssteuer wird in Deutschland auf Schenkungen erhoben, die über bestimmte Freibeträge hinausgehen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Es gibt verschiedene Steuerklassen, die je nach Verwandtschaftsverhältnis unterschiedliche Freibeträge und Steuersätze haben. Die Schenkungssteuer wird auf den Wert der Schenkung berechnet und kann je nach Höhe der Schenkung und Steuerklasse variieren. Es ist wichtig, die Schenkungssteuer rechtzeitig zu berechnen und zu zahlen, um mögliche Steuernachzahlungen und Strafen zu vermeiden. **
-
Wie wird Schenkungssteuer berechnet?
Die Schenkungssteuer wird in Deutschland auf Basis des Wertes der Schenkung berechnet. Dabei gibt es Freibeträge, bis zu denen keine Schenkungssteuer anfällt. Diese Freibeträge hängen vom Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem ab. Der Steuersatz steigt mit dem Wert der Schenkung und kann je nach Höhe der Schenkung bis zu 30% betragen. Es gibt auch verschiedene Steuerklassen, die ebenfalls Einfluss auf die Höhe der Schenkungssteuer haben. Es ist ratsam, sich vor einer Schenkung über die genauen Regelungen und Freibeträge zu informieren, um unerwartete Steuerzahlungen zu vermeiden. **
-
Kann Schenkungssteuer abgesetzt werden?
Die Schenkungssteuer kann in der Regel nicht abgesetzt werden, da es sich um eine Steuer auf die Übertragung von Vermögen handelt. Allerdings können Schenkungen unter bestimmten Umständen steuerfrei sein, wenn sie beispielsweise innerhalb bestimmter Freibeträge liegen. Es ist ratsam, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. Es gibt auch bestimmte steuerliche Gestaltungsmöglichkeiten, um Schenkungen steueroptimiert durchzuführen, wie z.B. die Nutzung von Freibeträgen oder die Aufteilung von größeren Schenkungen über mehrere Jahre. Letztendlich hängt die steuerliche Behandlung von Schenkungen von verschiedenen Faktoren ab, wie dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie dem Wert des übertragenen Vermögens. **
Ähnliche Suchbegriffe für Schenkungssteuer
-
ANTHBOT N8 Mähroboter – 4-in-1 Mähen, Mulchen, Sammeln & Kehren, RTK & 4G NetRTK, bis zu 1500 m²Für Rasenflächen bis zu 1500 m² entwickelt, ist die N8 Serie ein 4-in-1-Rasenroboter, der mühelos mäht, häckselt, sammelt und fegt. Mit einem 23 L Auto-Entleerungsbehälter und intelligenter KI-Navigation liefert er ein makelloses, teppichartiges Finish – komplett freihändig und familientauglich.1599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auswirkungen von Bodenbearbeitung und Mulchen auf den Ertrag von Mais, Taschenbuch von Subhan Uddin,Muhammad Ramzan, Verlag Unser Wissen,Auswirkungen Von Bodenbearbeitung Und Mulchen Auf Den Ertrag Von Mais, Taschenbuch Von Subhan Uddin,muhammad Ramzan, Verlag Unser Wissen, 978-620-5-07013-0, Seitenanzahl: 10054,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
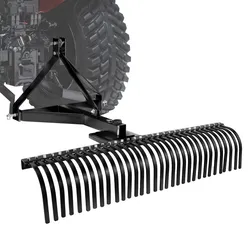
VEVOR Vertikutierer, 1525 mm Arbeitsbreite, Rasentraktor Rechen mit 32 robusten Stahlzinken, Traktor-kompatibler Dreipunkt-Gartenrechen, Rasenlüfter ideal für Bodenbearbeitung & RasenpflegeVEVOR Vertikutierer, 1525 mm Arbeitsbreite, Rasentraktor Rechen mit 32 robusten Stahlzinken, Traktor-kompatibler Dreipunkt-Gartenrechen, Rasenlüfter ideal für Bodenbearbeitung & Rasenpflege Robuste Konstruktion Kompatibles Design Einfache Bedienung Einfache Installation Austauschbare Stahlzinken Effektiver Rasenvertikutierer Typ: Hochleistungs-Stahlzinken, 60 Zoll (1525 mm) lang, mit Aufsatz, Abmessungen der Dreipunktaufhängung: 29,9 x 26,7 x 18,98 Zoll / 759,5 x 678,2 x 482,1 mm, Produktgewicht: 129,9 Pfund / 58,9 kg, Stiftabstand: 1,97 Zoll / 50,04 mm, Anzahl der Zinken: 32, Hauptmaterial: Stahl Q235,Artikelmodellnummer: LR5S308,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
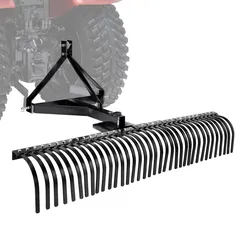
VEVOR Vertikutierer, 1830 mm Arbeitsbreite, Rasentraktor Rechen mit 36 robusten Stahlzinken, Traktor-kompatibler Dreipunkt-Gartenrechen, Rasenlüfter ideal für Bodenbearbeitung & RasenpflegeVEVOR Vertikutierer, 1830 mm Arbeitsbreite, Rasentraktor Rechen mit 36 robusten Stahlzinken, Traktor-kompatibler Dreipunkt-Gartenrechen, Rasenlüfter ideal für Bodenbearbeitung & Rasenpflege Robuste Konstruktion Kompatibles Design Einfache Bedienung Einfache Installation Austauschbare Stahlzinken Effektiver Rasenvertikutierer Typ: Hochleistungs-Stahlzinken, 72 Zoll (1830 mm) mit Aufsatz, Abmessungen der Dreipunktaufhängung: 29,9 x 26,7 x 18,98 Zoll / 759,5 x 678,2 x 482,1 mm, Produktgewicht: 179,7 lbs / 81,5 kg, Stiftabstand: 1,97 Zoll / 50,04 mm, Anzahl der Zinken: 36, Hauptmaterial: Stahl Q235,Artikelmodellnummer: LR6S390,44 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man Schenkungssteuer absetzen?
Nein, Schenkungssteuer kann nicht abgesetzt werden, da es sich um eine Steuer handelt, die auf Schenkungen von Vermögen erhoben wird. Die Schenkungssteuer wird vom Beschenkten gezahlt, nicht vom Schenker. Es gibt jedoch bestimmte Freibeträge, bis zu denen Schenkungen steuerfrei sind. Wenn der Wert der Schenkung diesen Freibetrag übersteigt, muss der Beschenkte Schenkungssteuer zahlen. Es ist wichtig, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wann entfällt die Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Angehöriger des Schenkers ist, zum Beispiel Ehepartner, Kinder oder Enkel. Zudem muss der Wert der Schenkung unterhalb des Freibetrags liegen, der je nach Verwandtschaftsverhältnis variiert. Wenn die Schenkung innerhalb der Freibeträge bleibt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Freibeträgen profitieren zu können. In anderen Ländern können die Regelungen zur Schenkungssteuer variieren, daher ist es ratsam, sich vor einer Schenkung über die jeweiligen Bestimmungen zu informieren. **
-
Wann fällt die Schenkungssteuer an?
Die Schenkungssteuer fällt in Deutschland an, wenn Vermögenswerte verschenkt werden und der Wert der Schenkung einen bestimmten Freibetrag überschreitet. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Die Schenkungssteuer muss innerhalb von drei Monaten nach der Schenkung beim zuständigen Finanzamt angemeldet und entrichtet werden. Wenn der Beschenkte die Schenkung nicht selbst versteuern kann oder will, kann auch der Schenker die Steuer übernehmen. **
-
Wann fällt keine Schenkungssteuer an?
Wann fällt keine Schenkungssteuer an? Die Schenkungssteuer fällt in der Regel nicht an, wenn der Wert der Schenkung unterhalb des steuerlichen Freibetrags liegt. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Zudem können bestimmte Freibeträge alle 10 Jahre erneut in Anspruch genommen werden. Auch bestimmte steuerliche Ausnahmeregelungen, wie z.B. die Schenkung von Betriebsvermögen oder die Schenkung an gemeinnützige Organisationen, können dazu führen, dass keine Schenkungssteuer anfällt. Es ist jedoch ratsam, sich vor einer Schenkung von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.